عدي كوتاك يحذر من هاوية السداد البالغة 160 مليار دولار أمريكي: هناك حاجة إلى نهج استراتيجي، ETBFSI

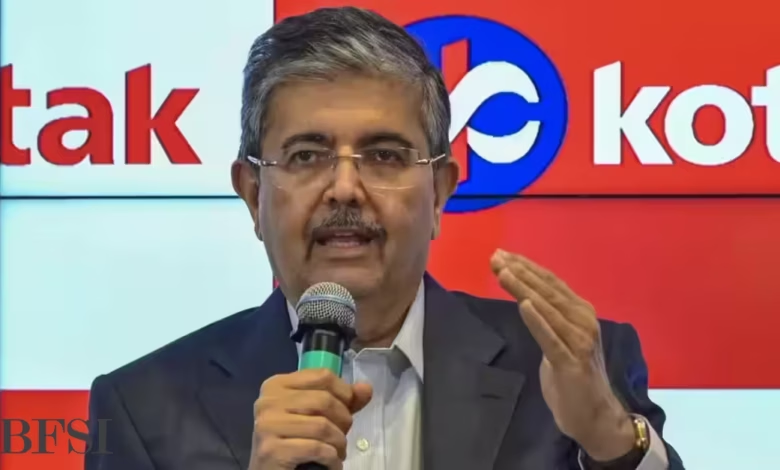
قال عدي كوتاك، المخضرم في صناعة الخدمات المالية في مومباي، يوم الاثنين، إن الهند سيتعين عليها سداد أكثر من 160 مليار دولار أمريكي على الودائع التي تم جمعها من خلال نافذة العملات الأجنبية غير المقيمة (البنك)، أو FCNR (B)، وحث صناع السياسات على أن يكونوا إستراتيجيين أثناء الانتقال إلى “هاوية” السداد خلال ثلاث إلى خمس سنوات.
وفي حديثه في قمة Business Standard BFSI Insights السنوية هنا، أشار كوتاك أيضًا إلى المخاطر الناجمة عن التمويل المفرط للذهب، الأمر الذي يؤدي إلى زيادة واردات الهند من المعدن الثمين ويضع خطرًا على الأرصدة الخارجية.
ووصف كوتاك ما يزيد عن 133 مليار دولار أمريكي تم جمعها من المغتربين كجزء من تسهيلات المبادلة الميسرة لودائع FCNR (B) بأنها تأمين جيد وسط الاضطرابات الجيوسياسية الحالية، وذكّر بضرورة الاستعداد للسداد.
وأضاف أنه عندما تصل تلك “الهاوية” بين العامين الثالث والخامس من الآن، سيتعين علينا سداد ما يزيد عن 160-170 مليار دولار للمودعين، بما في ذلك الفوائد.
وقال كوتاك، المؤسس والمدير غير التنفيذي لبنك كوتاك ماهيندرا: “سيكون هناك وقت للاسترداد. لا داعي للذعر بشأن ذلك اليوم، لكن يجب أن نكون استراتيجيين بشأن كيفية بناء الهيكل الاقتصادي للهند والهيكل المالي لذلك الوقت الذي سيأتي حتما”.
وقال إن الهند حصلت على توقيت مخطط FCNR(B) صحيح للغاية حيث انتهى المخطط قبل أيام من وصول وزارة الخزانة الأمريكية إلى علامة 5 في المائة، وأضاف أن تكلفة جمع الأموال لدينا كانت ستكون أعلى بمقدار نقطة مئوية واحدة.
وأضاف: “لقد أطلق بعض الناس على FCNR (B) اسم الستيرويد، لكنني أفكر فيه باعتباره بوليصة تأمين قوية”.
وقال كوتاك إن الارتفاع في عوائد سندات الخزانة الأمريكية مقارنة بالعائد القياسي الهندي خلق وضعا انخفض فيه الفارق في أسعار الفائدة بين الاثنين.
وفي معرض إشارته إلى رفع أسعار الفائدة من قبل بنك الاحتياطي الهندي، قال كوتاك إن هذه الخطوة تهتم فقط بالنهاية القصيرة، وأضاف أنه ستكون هناك حاجة إلى المزيد من العمل من صناع السياسات فيما يتعلق بمنحنى النهاية الطويلة.
وأضاف: “المنحنى طويل الأجل هو منحنى مختلف، يعتمد بشكل أكبر على الأسواق، ما لم تدعم البنوك المركزية هذا المنحنى نزولاً”.
وفي إشارة إلى أن كبار المستثمرين الأفراد يدفعون 39 في المائة كضرائب على دخل الفوائد مقابل أقل من 15 في المائة على مكاسب رأس المال، قال كوتاك إن هذا الفارق يؤدي إلى انتقال مبالغ أكبر من الأموال إلى أدوات الأسهم أو شبه الأسهم.
“هل يؤدي هذا إلى انحراف كبير في الأموال نحو الاستثمارات الموجهة نحو الأسهم وبالتالي إبقاء تقييمات الأسهم الهندية أعلى من المعايير العالمية؟” سأل.
وفي تصريحاته التي تأتي وسط مخاوف بشأن انخفاض قيمة الروبية وكذلك البيع المكثف من قبل المستثمرين المؤسسيين الأجانب، قال كوتاك: “نحن بحاجة إلى التفكير في هياكلنا الضريبية، وهياكل أسعار الفائدة لدينا، وهياكل أرباح رأس المال لدينا لأننا قد نكون قادرين على الحصول على مستثمرين في الأسهم بالروبية ولكن المستثمر الأجنبي يخرج بالدولار”.
وقال كوتاك إنه حتى بعد سداد ثمن النفط الخام بمستويات مرتفعة، فإن الحساب الجاري للهند يمكن أن يكون في وضع فائض باستثناء واردات الذهب، وأشار إلى هذا كمجال لإعادة النظر من قبل صناع السياسات.
وقال “إن خطر وضع الذهب بشكل نهائي في الاقتصاد كأداة مالية في وقت نواجه فيه مثل هذه التحديات على رأس المال والحساب الجاري سيحتاج إلى تفكير استراتيجي حول كيفية معالجة هذه المشكلة”.
ومع ذلك، أوضح كوتاك أنه يحترم شراء الأسر الهندية للذهب كوسيلة للتحوط، ولكن الاستثمارات المالية من خلال أدوات مثل الصناديق المتداولة في البورصة أو ضمانات الإقراض المصرفي هي ما يثير القلق.
وقال “علينا أن نكون حريصين على عدم تمويل الذهب كجزء من قطاعنا المالي. وهذا هو المكان الذي يجب أن يكون فيه التركيز”، مضيفًا أننا بحاجة أيضًا إلى النظر في ما يمكن أن تتحمله البلاد في وقت ما. PTI
- تم النشر في 26 أكتوبر 2026 الساعة 06:46 مساءً بتوقيت الهند القياسي
انضم إلى مجتمع 2M+ من المتخصصين في الصناعة.
اشترك في النشرة الإخبارية للحصول على أحدث الأفكار والتحليلات في بريدك الوارد.
كل شيء عن صناعة ETBFSI مباشرة على هاتفك الذكي!